Domain wasserstoffspeicher.de kaufen?
Wir ziehen mit dem Projekt
wasserstoffspeicher.de um.
Sind Sie am Kauf der Domain
wasserstoffspeicher.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wasserstoffspeicher.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **

Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
Schmiegel, Armin U.: Energiespeicher für die EnergiewendeEnergiespeicher für die Energiewende , Auslegung und Betrieb von Speichersystemen , Bürste & Ansätze > Autopflege & Aufbereitung , Auflage: 3., vollständig überarbeitete Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Autoren: Schmiegel, Armin U., Auflage: 23003, Auflage/Ausgabe: 3., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 260, Keyword: Energiespeicher Energiewende; Energiespeicher Roadmap; Energiespeicher Zukunft; Energiespeichertechnologien; Energiespeicherung; Energiewende Deutschland; Energiewende Technologien; Quaschning Erneuerbare Energien; Speichertechnologie Zukunft; regenerative Energiesysteme; Ökobilanz Energiespeicher; ökologischer Energiespeicher, Fachschema: Chemie / Elektrochemie~Elektrochemie~Energietechnik~Energieversorgung, Fachkategorie: Energieerzeugung und -verteilung~Elektronik, Bildungszweck: für die Hochschule, Warengruppe: HC/Wärme-/Energie-/Kraftwerktechnik, Fachkategorie: Elektrochemie und Magnetochemie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 239, Breite: 169, Höhe: 17, Gewicht: 494, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2297044, Vorgänger EAN: 9783446464056 9783446456532, eBook EAN: 9783446476943, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 178867234,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
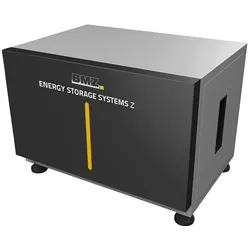
BMZ Energiespeicher ESS Z Kapazität 162 Ah, Energieinhalt 7,1 kWh, Nennspannung 54,7 V mit 0% MwSt nach §12 Abs. 3 UstGLeistungsstarker BMZ Energiespeicher ESS Z - Maximieren Sie Ihren Solarstromverbrauch! Flexibler Energiespeicher für unabhängigen Solarstrombezug - Unabhängigkeit von den Strompreisen und maximale Solarstromnutzung Der BMZ Energiespeicher ESS Z ist die ideale Lösung, um Ihren Solarstrom optimal zu nutzen und sich unabhängig von steigenden Strompreisen zu machen. Als modularer Lithium-Ionen-Energiespeicher speichert der ESS Z überschüssige Energie aus Ihrer Photovoltaikanlage und stellt sie Ihnen dann zur Verfügung, wenn Sie sie benötigen. Mit einer Kapazität von beeindruckenden 162 Ah und einem Energieinhalt von 7,1 kWh bietet der ESS Z genügend Leistung, um Ihren täglichen Strombedarf zu decken. Dank des modularen Aufbaus können Sie bis zu 12 Module parallel verschalten, um die Kapazität noch weiter zu erhöhen. Der ESS Z ermöglicht es Ihnen, Ihren selbst erzeugten Öko-Strom gezielt zu nutzen. Am Abend, in der Nacht oder zu sonnenarmen Zeiten steht Ihnen die gespeicherte Energie zur Verfügung, sodass Sie Ihren Haushalt jederzeit mit umweltfreundlichem Strom versorgen können. Mit dem ESS Z sind Sie nicht mehr von schwankenden Strompreisen abhängig, sondern nutzen Ihre eigene Energie genau dann, wenn Sie sie brauchen. Zuverlässige Leistung und Sicherheit für Ihren Energiespeicher - Maximale Leistung und Sicherheit für Ihre Energieversorgung Der BMZ Energiespeicher ESS Z bietet Ihnen nicht nur eine hohe Kapazität, sondern auch beeindruckende Leistungsfähigkeit. Mit einer maximalen Entladeleistung von bis zu 18 kW haben Sie genügend Power, um auch anspruchsvolle Verbraucher problemlos zu versorgen. Damit Ihre Batterie stets sicher und zuverlässig funktioniert, verfügt der ESS Z über ein elektromechanisches, stromlos offenes Gleichstrom-Relais zur redundanten Abschaltung der Batterie. Zusammen mit der 2nd Protection sorgt dieses System dafür, dass Ihre Batterie im Notfall sicher vom Netz getrennt wird. Der ESS Z bietet zudem eine umfassende Überwachung auf Zellebene, um Über- und Unterspannungen zu erkennen und die Batterie bei Bedarf abzuschalten. Dieses redundante Sicherheitssystem gewährleistet einen zuverlässigen Schutz vor Schäden und ermöglicht eine sichere Nutzung Ihrer Batterie. Mit seinem metallischen, doppelwandigen und geschlossenen Batteriegehäuse bietet der ESS Z einen sicheren Schutz vor Wiederinbetriebnahme nach Tiefentladung oder anderen signifikanten Schädigungen der Batterie. Darüber hinaus ist in jeder Zelle ein ""Current Interrupt-Device"" (CID) verbaut, um die Sicherheit weiter zu erhöhen. Langlebigkeit und Effizienz für Ihren Energiespeicher - Aktive Stromregelung und Einzelzelltemperaturüberwachung für eine lange Lebensdauer Um sicherzustellen, dass Ihr BMZ Energiespeicher ESS Z eine lange Lebensdauer hat und effizient arbeitet, verfügt er über eine aktive Stromregelung. Diese intelligente Funktion sorgt dafür, dass die Batterie stets optimal genutzt wird und gleichzeitig eine lange Lebensdauer gewährleistet ist. Durch das Derating wird der Stromfluss aktiv gesteuert, um Überlastungen zu vermeiden und die Langlebigkeit der Batterie zu erhöhen. Ein weiterer wichtiger Aspekt der Leistungsfähigkeit des ESS Z ist die Einzelzelltemperaturüberwachung. Jede Zelle wird kontinuierlich auf ihre Temperatur überwacht, um eine optimale Betriebstemperatur sicherzustellen. Dadurch wird eine gleichmäßige Verteilung der Wärme gewährleistet und Überhitzung oder Unterhitzung einzelner Zellen vermieden. Diese innovative Technologie trägt zur Effizienz und Langlebigkeit Ihres Energiespeichers bei. Technische Daten: Spannung: 12 V Kapazität: 2,9Ah (20h) Faston Anschlüsse 4,8mm Länge: 79mm Breite: 56mm Höhe: 99mm max. Höhe 106mm Energieinhalt (nom.) 8,87 kWh Energieinhalt (nutzbar) 7,1 kWh Vollzyklen 5000 Battery Management system Überwachung Zellspannung, Zelltemperatur, Strom, Derating und passives Balancing Energiedichte (Gewicht) 90,5 kWh Wirkungsgrad 85% Kapazität (nom.) 162 Ah Kapazität (nutzbar) 129,6 Ah Nennspannung 54,0V Breite 638 mm Tiefe 487 mm Höhe 421 mm Ladeschlussspannung 61,5V Gewicht 98 kg Entladeschlussspannung 45,0V Maximaler Ladestrom 81A Maximale Entladeleistung 300A (3 sek) Kommunikation CAN SMA Protokoll Batterie Chemie Li-Ion NCA Entladungstiefe 80% DOD3795,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'B4810'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: B4810 Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Nennspannung: 51,2 V Kapazität: 100 Ah Energieinhalt: 5,12 kWh Batteriemanagementsystem (BMS): integriert Erweiterbares Speichersystem Hohe Zyklenfestigkeit Einsatzbereich: Photovoltaik-, Speicher- und Backup-Systeme Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Überstrom, Übertemperatur Montage: stationäre Installation1385,50 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter



-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **

Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff UStG:
-
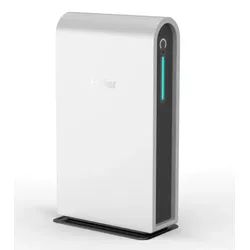
Haier 'Energiespeicher Aurora HE2- '(0% MwSt §12 III UstG)Hersteller: Haier Modell: Aurora HE2-1.5 Artikelnummer: Aurora HE2-1.5 Produkttyp: Energiespeicher für Balkonkraftwerke Speicherkapazität: 1,5 kWh Kompatibilität: 600-W- und 800-W-Mikro-Wechselrichter Lebensdauer: Über 10 Jahre Zyklenlebensdauer: 6.000 App-Steuerung: Haier Nahui Intelligent App Schutzart: IP54 Automatische Heizfunktion: Ja (ab 0 °C) Betriebstemperatur: -10 °C bis +50 °C Höhe: 496 mm Breite: 166 mm Tiefe: 420 mm Gewicht: 24,5 kg395,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haier 'Energiespeicher Gloria HPS- '(0% MwSt §12 III UstG)Hersteller: Haier Modell: Gloria HPS-2.5-800 Artikelnummer: Gloria HPS-2.5-800 Produkttyp: All-in-One-Energiespeicher Speicherkapazität: 2,5 kWh Max. Leistung: 1.200 W Wechselrichter-Ausgangsleistung: 800 W Wirkungsgrad: 96 % Nennspannung: 230 V Systemspannung: 230 V Stromstärke: 28 A Stecker: Schuko Anzahl Ausgänge: 1 Plug & Play: Ja Integrierter Wechselrichter: Ja Schutzart: IP54 Temperaturbereich: -10 °C bis +55 °C Montageart: Wandmontage Ausgangskabel: 1,5 m Abmessungen: 830 × 530 × 230 mm Gewicht: 50 kg534,00 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Schmiegel, Armin U.: Energiespeicher für die EnergiewendeEnergiespeicher für die Energiewende , Auslegung und Betrieb von Speichersystemen , Bürste & Ansätze > Autopflege & Aufbereitung , Auflage: 3., vollständig überarbeitete Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Autoren: Schmiegel, Armin U., Auflage: 23003, Auflage/Ausgabe: 3., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 260, Keyword: Energiespeicher Energiewende; Energiespeicher Roadmap; Energiespeicher Zukunft; Energiespeichertechnologien; Energiespeicherung; Energiewende Deutschland; Energiewende Technologien; Quaschning Erneuerbare Energien; Speichertechnologie Zukunft; regenerative Energiesysteme; Ökobilanz Energiespeicher; ökologischer Energiespeicher, Fachschema: Chemie / Elektrochemie~Elektrochemie~Energietechnik~Energieversorgung, Fachkategorie: Energieerzeugung und -verteilung~Elektronik, Bildungszweck: für die Hochschule, Warengruppe: HC/Wärme-/Energie-/Kraftwerktechnik, Fachkategorie: Elektrochemie und Magnetochemie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 239, Breite: 169, Höhe: 17, Gewicht: 494, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2297044, Vorgänger EAN: 9783446464056 9783446456532, eBook EAN: 9783446476943, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 178867234,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für UStG
-
BMZ Energiespeicher ESS Z Kapazität 162 Ah, Energieinhalt 7,1 kWh, Nennspannung 54,7 V mit 0% MwSt nach §12 Abs. 3 UstGLeistungsstarker BMZ Energiespeicher ESS Z - Maximieren Sie Ihren Solarstromverbrauch! Flexibler Energiespeicher für unabhängigen Solarstrombezug - Unabhängigkeit von den Strompreisen und maximale Solarstromnutzung Der BMZ Energiespeicher ESS Z ist die ideale Lösung, um Ihren Solarstrom optimal zu nutzen und sich unabhängig von steigenden Strompreisen zu machen. Als modularer Lithium-Ionen-Energiespeicher speichert der ESS Z überschüssige Energie aus Ihrer Photovoltaikanlage und stellt sie Ihnen dann zur Verfügung, wenn Sie sie benötigen. Mit einer Kapazität von beeindruckenden 162 Ah und einem Energieinhalt von 7,1 kWh bietet der ESS Z genügend Leistung, um Ihren täglichen Strombedarf zu decken. Dank des modularen Aufbaus können Sie bis zu 12 Module parallel verschalten, um die Kapazität noch weiter zu erhöhen. Der ESS Z ermöglicht es Ihnen, Ihren selbst erzeugten Öko-Strom gezielt zu nutzen. Am Abend, in der Nacht oder zu sonnenarmen Zeiten steht Ihnen die gespeicherte Energie zur Verfügung, sodass Sie Ihren Haushalt jederzeit mit umweltfreundlichem Strom versorgen können. Mit dem ESS Z sind Sie nicht mehr von schwankenden Strompreisen abhängig, sondern nutzen Ihre eigene Energie genau dann, wenn Sie sie brauchen. Zuverlässige Leistung und Sicherheit für Ihren Energiespeicher - Maximale Leistung und Sicherheit für Ihre Energieversorgung Der BMZ Energiespeicher ESS Z bietet Ihnen nicht nur eine hohe Kapazität, sondern auch beeindruckende Leistungsfähigkeit. Mit einer maximalen Entladeleistung von bis zu 18 kW haben Sie genügend Power, um auch anspruchsvolle Verbraucher problemlos zu versorgen. Damit Ihre Batterie stets sicher und zuverlässig funktioniert, verfügt der ESS Z über ein elektromechanisches, stromlos offenes Gleichstrom-Relais zur redundanten Abschaltung der Batterie. Zusammen mit der 2nd Protection sorgt dieses System dafür, dass Ihre Batterie im Notfall sicher vom Netz getrennt wird. Der ESS Z bietet zudem eine umfassende Überwachung auf Zellebene, um Über- und Unterspannungen zu erkennen und die Batterie bei Bedarf abzuschalten. Dieses redundante Sicherheitssystem gewährleistet einen zuverlässigen Schutz vor Schäden und ermöglicht eine sichere Nutzung Ihrer Batterie. Mit seinem metallischen, doppelwandigen und geschlossenen Batteriegehäuse bietet der ESS Z einen sicheren Schutz vor Wiederinbetriebnahme nach Tiefentladung oder anderen signifikanten Schädigungen der Batterie. Darüber hinaus ist in jeder Zelle ein ""Current Interrupt-Device"" (CID) verbaut, um die Sicherheit weiter zu erhöhen. Langlebigkeit und Effizienz für Ihren Energiespeicher - Aktive Stromregelung und Einzelzelltemperaturüberwachung für eine lange Lebensdauer Um sicherzustellen, dass Ihr BMZ Energiespeicher ESS Z eine lange Lebensdauer hat und effizient arbeitet, verfügt er über eine aktive Stromregelung. Diese intelligente Funktion sorgt dafür, dass die Batterie stets optimal genutzt wird und gleichzeitig eine lange Lebensdauer gewährleistet ist. Durch das Derating wird der Stromfluss aktiv gesteuert, um Überlastungen zu vermeiden und die Langlebigkeit der Batterie zu erhöhen. Ein weiterer wichtiger Aspekt der Leistungsfähigkeit des ESS Z ist die Einzelzelltemperaturüberwachung. Jede Zelle wird kontinuierlich auf ihre Temperatur überwacht, um eine optimale Betriebstemperatur sicherzustellen. Dadurch wird eine gleichmäßige Verteilung der Wärme gewährleistet und Überhitzung oder Unterhitzung einzelner Zellen vermieden. Diese innovative Technologie trägt zur Effizienz und Langlebigkeit Ihres Energiespeichers bei. Technische Daten: Spannung: 12 V Kapazität: 2,9Ah (20h) Faston Anschlüsse 4,8mm Länge: 79mm Breite: 56mm Höhe: 99mm max. Höhe 106mm Energieinhalt (nom.) 8,87 kWh Energieinhalt (nutzbar) 7,1 kWh Vollzyklen 5000 Battery Management system Überwachung Zellspannung, Zelltemperatur, Strom, Derating und passives Balancing Energiedichte (Gewicht) 90,5 kWh Wirkungsgrad 85% Kapazität (nom.) 162 Ah Kapazität (nutzbar) 129,6 Ah Nennspannung 54,0V Breite 638 mm Tiefe 487 mm Höhe 421 mm Ladeschlussspannung 61,5V Gewicht 98 kg Entladeschlussspannung 45,0V Maximaler Ladestrom 81A Maximale Entladeleistung 300A (3 sek) Kommunikation CAN SMA Protokoll Batterie Chemie Li-Ion NCA Entladungstiefe 80% DOD3795,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'B4810'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: B4810 Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Nennspannung: 51,2 V Kapazität: 100 Ah Energieinhalt: 5,12 kWh Batteriemanagementsystem (BMS): integriert Erweiterbares Speichersystem Hohe Zyklenfestigkeit Einsatzbereich: Photovoltaik-, Speicher- und Backup-Systeme Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Überstrom, Übertemperatur Montage: stationäre Installation1385,50 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'Epanel'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: ePanel Produkttyp: Energieverteilungs- und Steuerungseinheit Einsatzbereich: Photovoltaik- und Energiespeichersysteme Funktion: Energiemanagement und Lastverteilung Kompatibilität: BLUETTI Speicher- und Energiesysteme Unterstützung für Eigenverbrauchsoptimierung Überwachung von Energieflüssen in Echtzeit Backup- und Notstromintegration möglich Schnittstellen für Wechselrichter und Batteriespeicher Geeignet für Wohn- und Gewerbeanwendungen Wandmontage484,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
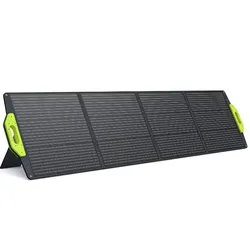
Fossibot 'SP200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: SP200 Produkttyp: Faltbares Solarmodul Modultyp: Monokristallin Nennleistung: 200 W Arbeitsspannung (Vmp): 18 V Leerlaufspannung (Voc): 24,6 V Arbeitsstrom (Imp): 11,1 A Wirkungsgrad: bis zu 23 % MC4-Anschluss: Ja Faltbares Design Wetterbeständige Ausführung Integrierte Standfüße Kompatibel mit Powerstations und Solargeneratoren207,40 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.